
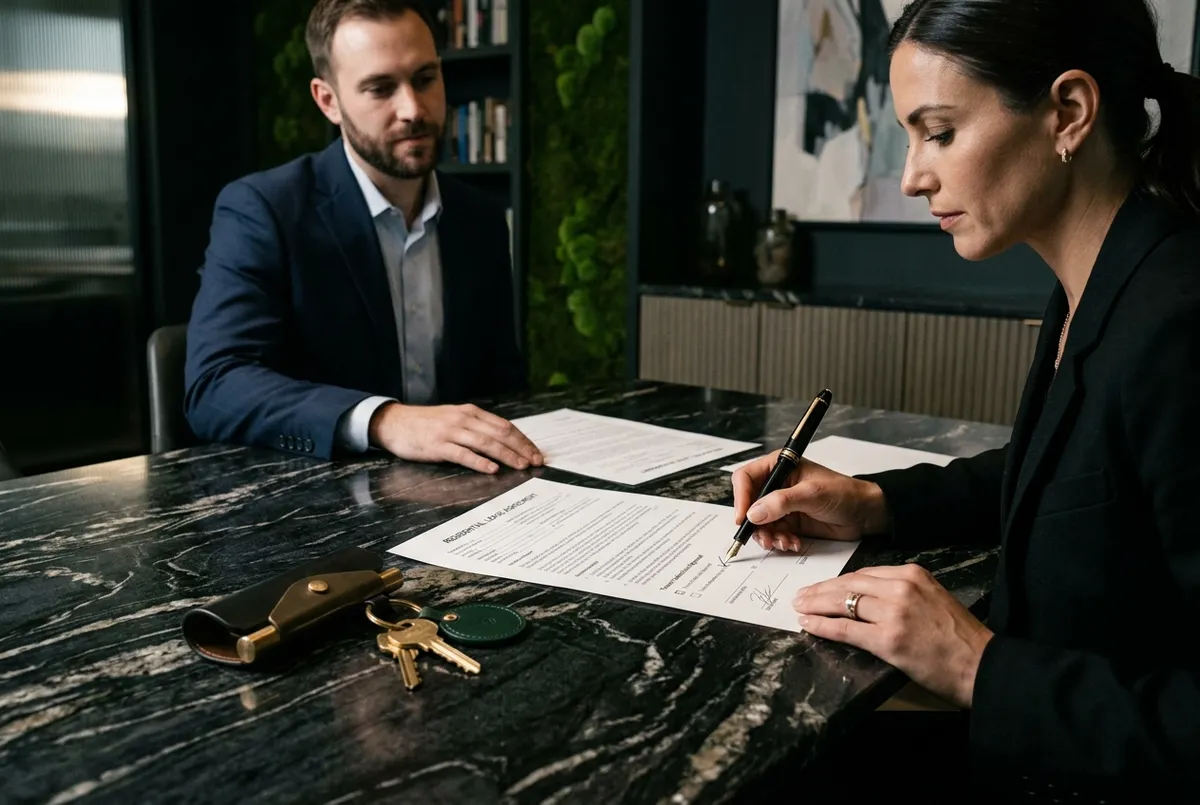
Para elegir al inquilino adecuado y prevenir impagos, es esencial solicitar documentación que acredite su solvencia económica (nóminas, contratos), consultar, cuando la ley lo permite, ficheros de morosidad como el RIJ y pactar garantías dentro de los límites legales: fianza de una mensualidad y, como máximo, dos mensualidades de garantía adicional en contratos de vivienda de hasta cinco o siete años (art. 36 LAU). El seguro de impago puede contratarlo el propietario, pero no se puede exigir al inquilino. Un contrato revisado por un abogado te ayuda a reducir riesgos legales.
En 2026, la elección de un inquilino se ha convertido en un paso decisivo para cualquier propietario que quiera arrendar su vivienda. Los precios de los alquileres han aumentado y los impagos y desahucios siguen ocupando titulares en toda España.
Elegir un inquilino adecuado en 2026 ya no es solo cuestión de confianza, sino de aplicar criterios objetivos, herramientas legales y cláusulas contractuales que ofrezcan seguridad tanto al propietario como al arrendatario.
En este artículo encontrarás una guía completa para seleccionar al arrendatario ideal, cómo prevenir impagos, qué cláusulas incluir en el contrato de alquiler y cómo apoyarte en un abogado civilista en Terrassa para revisar la operación desde el punto de vista legal.
Por qué es crucial elegir bien a un inquilino en 2026
La subida de los alquileres hace que muchos hogares destinen una parte muy importante de sus ingresos al pago de la renta, lo que aumenta el riesgo de impago y obliga a los propietarios a extremar las precauciones antes de firmar un contrato.
Buena parte de los desahucios tienen su origen en impagos de alquiler, y muchos conflictos podrían evitarse con una mejor comprobación inicial de la solvencia del inquilino y un contrato bien redactado.
Por eso, elegir un inquilino adecuado en 2026 es una tarea que requiere preparación, análisis documental y acompañamiento legal.
Pasos para elegir un inquilino adecuado en 2026
Aquí tienes un listado de pasos prácticos y actualizados que todo propietario debería seguir antes de firmar un contrato:
1. Solicitar documentación económica completa
Antes de firmar cualquier contrato, exige al candidato:
Las tres últimas nóminas o declaración de la renta.
Contrato laboral en vigor.
En caso de autónomos, certificados de ingresos y facturación.
Referencias de arrendadores anteriores.
Con esta información podrás comprobar su estabilidad financiera.
2. Consultar ficheros de morosidad como el Registro de Impagados Judiciales (RIJ)
El RIJ es un registro privado que permite comprobar si el candidato tiene sentencias o resoluciones judiciales por impagos previos. Su consulta, como la de otros ficheros de solvencia, debe respetar la normativa de protección de datos (art. 20 LOPDGDD).
En Asesoría Amela te asesoramos sobre qué comprobaciones puedes hacer legalmente dentro de nuestro servicio de abogado civilista en Terrassa.
3. Valorar la estabilidad laboral
Un contrato indefinido en una empresa consolidada ofrece más garantías que un trabajo temporal o sin continuidad. También conviene analizar la proporción entre ingresos y renta: la ley no fija un porcentaje, pero cuanto menor sea la parte del salario que el arrendatario destine al pago mensual, menor será el riesgo de impago.
4. Establecer avales y garantías adicionales
Además de la fianza legal de una mensualidad (art. 36.1 LAU), las fórmulas más utilizadas son:
Aval bancario o personal.
Depósito o garantía adicional a la fianza, que en contratos de vivienda de hasta cinco años (siete si el arrendador es persona jurídica) no puede superar dos mensualidades de renta (art. 36.5 LAU).
Seguro de impago de alquiler (cubre rentas y posibles desperfectos), que puede contratar el propietario; la ley no permite exigir al inquilino que lo contrate.
En Cataluña, la fianza debe depositarse en el Institut Català del Sòl (INCASÒL).
5. Entrevista personal
Reunirse con el candidato es clave para detectar actitudes poco transparentes. La confianza y la comunicación desde el inicio ayudan a prevenir futuros conflictos.
Cláusulas clave en los contratos de alquiler de 2026
El contrato es el verdadero escudo del propietario. Estas son las más recomendadas:
Cláusula de resolución por impago: la ley ya permite resolver el contrato por la falta de pago de la renta (art. 27.2.a LAU), pero conviene detallar plazos, forma de pago y domicilio para notificaciones.
Cláusula de garantías: fianza y, en su caso, garantía adicional dentro de los límites del art. 36 LAU.
Cláusula de actualización de la renta: debe ajustarse a lo que permita la ley vigente en cada momento.
Cláusula de mantenimiento preventivo: establece obligaciones claras para el cuidado de la vivienda.
Herramientas para prevenir la morosidad
Además de un buen contrato, existen recursos legales muy eficaces:
Ficheros de morosidad como el RIJ: útiles para comprobar antecedentes de impago, dentro de los límites de la protección de datos.
Seguros de impago de alquiler: los contrata el propietario y cubren tanto las mensualidades como posibles daños.
Asesoramiento especializado: un abogado inmobiliario en Terrassa puede preparar contratos ajustados a la ley y actuar con rapidez si surge una incidencia.
Consecuencias de no elegir bien a un inquilino
No seleccionar adecuadamente al arrendatario puede acarrear:
Meses de alquiler impagado.
Daños en la vivienda.
Procedimientos judiciales largos y costosos.
Pérdida de rentabilidad.
El tiempo que dediques a elegir un inquilino adecuado en 2026 es una inversión que evita problemas futuros.
FAQs sobre cómo elegir un inquilino en 2026
¿Qué es la cláusula antimorosidad?
Es una cláusula que recoge las consecuencias del impago. La facultad de resolver el contrato por falta de pago ya la reconoce la ley (art. 27.2.a LAU); la cláusula sirve sobre todo para dejar claros los plazos, la forma de pago y las notificaciones.
¿Qué seguros existen para proteger al propietario?
El más habitual es el seguro de impago de alquiler, que cubre rentas y daños en la vivienda. Lo contrata el propietario: no se puede exigir al inquilino (art. 36.5 LAU).
¿Qué porcentaje del salario debería destinar un inquilino al alquiler?
No hay un porcentaje legal. Como criterio práctico, conviene que la renta sea una parte moderada de sus ingresos netos acreditados.
¿Es legal pedir un aval bancario en 2026?
Sí, siempre que quede reflejado en el contrato y se respete el límite de garantías adicionales del art. 36.5 LAU (dos mensualidades en contratos de vivienda de hasta cinco o siete años).
¿Qué pasa si el inquilino no paga en 2026?
Se puede presentar una demanda de desahucio por falta de pago y reclamación de rentas, que se tramita por juicio verbal (art. 250.1.1.º LEC). Su duración depende del juzgado y de si el inquilino está en situación de vulnerabilidad. Te lo explicamos en nuestra guía sobre el desahucio por impago de alquiler en Terrassa.
¿Cómo comprobar si un inquilino es moroso?
Consultando, en los casos que permite la ley, ficheros privados como el Registro de Impagados Judiciales, donde figuran resoluciones judiciales por impago.
¿Es recomendable contratar un abogado para alquilar mi vivienda?
Sí, porque ayuda a redactar un contrato ajustado a la ley, con cláusulas actualizadas, y a prevenir futuros conflictos.
Conclusión
En un contexto de elevada morosidad, elegir un inquilino adecuado en 2026 requiere análisis económico, consultas a ficheros de solvencia dentro de la ley, inclusión de cláusulas específicas y acompañamiento profesional.
En Asesoría Amela | Abogados asesoramos jurídicamente a propietarios en Terrassa: redactamos y revisamos contratos de alquiler y sus garantías, y actuamos con rapidez frente a impagos.
Contacta con nosotros desde nuestra página de contacto y analizaremos tu caso para que alquiles tu vivienda con seguridad jurídica.
¿Necesitas asesoramiento legal presencial en Terrassa? En Asesoría Amela valoramos tu caso de forma presencial en nuestras sedes de Terrassa (Av. de Béjar, 45 y C/ Bartrina, 240). Contacta con nuestro equipo de abogados civilistas e inmobiliarios en Terrassa para defender tus derechos con plenas garantías.
Antes de firmar unas arras, una compraventa o un alquiler en Terrassa, conviene que un abogado revise el contrato. Pide cita presencial en nuestras sedes.
Abogados de derecho inmobiliario en Terrassa →Preguntas Frecuentes (FAQ)
¿Qué ratio de solvencia económica recomiendan los abogados inmobiliarios para un inquilino?
La ley no fija ningún porcentaje. Como criterio práctico, conviene comprobar que la renta sea una parte razonable de los ingresos netos acreditados de la unidad de convivencia, revisando el contrato laboral y las últimas nóminas o, si es autónomo, su declaración de la renta.
¿Cuántas mensualidades de garantía adicional puede exigir legalmente el arrendador en un contrato de vivienda?
Conforme al artículo 36.5 de la LAU, en arrendamientos de vivienda de hasta cinco años de duración (o siete si el arrendador es persona jurídica), la garantía adicional a la fianza legal de un mes no puede exceder de dos mensualidades de renta; en los arrendamientos temporales, de una mensualidad. Además, no se puede exigir al arrendatario que contrate un seguro de impago u otras coberturas análogas.
¿Es legal consultar los ficheros de morosidad (ASNEF, FIM) antes de firmar el contrato?
Solo en los casos que permite el artículo 20 de la LOPDGDD: quien consulta debe mantener con el afectado una relación contractual que implique el pago de una cantidad o este debe haberle solicitado un contrato que suponga financiación, pago aplazado o facturación periódica. La información solo puede usarse para valorar su solvencia, así que conviene informar al candidato antes de hacer la consulta.